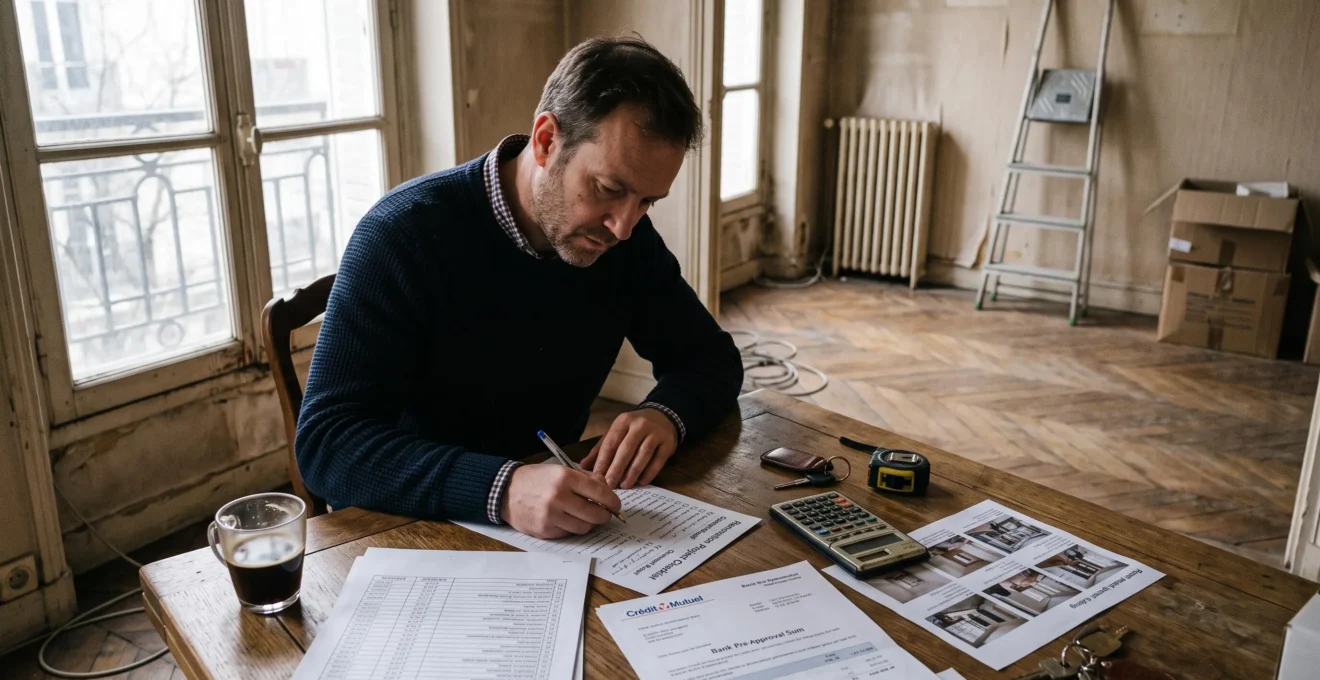
Un investissement locatif se prépare avant de choisir un appartement, de négocier son prix ou de signer un compromis. Pour structurer le projet, il faut d’abord définir les objectifs patrimoniaux, identifier les futurs locataires, vérifier la capacité de financement et construire une estimation réaliste des loyers, des charges et des travaux. Ces décisions déterminent ensuite les caractéristiques du bien à rechercher.
Cette préparation évite notamment de découvrir après une offre d’achat qu’un logement ne correspond pas au mode de location envisagé, que les travaux dépassent l’enveloppe disponible ou que le loyer attendu ne peut pas être pratiqué. Elle concerne aussi l’organisation entre éventuels co-investisseurs, les délais bancaires et les obligations de gestion une fois le logement loué.
L’objectif n’est pas de supprimer toute incertitude immobilière, mais de disposer de critères vérifiables avant d’engager son capital. Une fiche projet, un plan de financement documenté et un calendrier de décision permettent ainsi de distinguer une opportunité réellement compatible avec sa situation d’un achat simplement séduisant.
Les trois fondamentaux d’un projet locatif préparé
- Définir la stratégie avant le bien : clientèle locative, type de bail, fiscalité envisagée, rentabilité attendue et durée de détention.
- Valider l’équilibre financier : coût total d’acquisition, travaux sur devis, capacité d’emprunt, loyer de marché et réserve de trésorerie.
- Organiser l’exécution : répartition des responsabilités, financement anticipé, vérifications avant le compromis et calendrier de mise en location.
- Pourquoi choisir un bien avant de définir votre stratégie locative peut-il fragiliser le projet ?
- Comment structurer votre premier projet locatif en 7 étapes avant l’achat ?
- Achat en direct ou SCI : quelle structure convient à un investissement réalisé à plusieurs ?
- Quels désaccords anticiper avant un investissement locatif réalisé à deux ?
- Dans quel ordre préparer financement, offre d’achat et mise en location pour éviter les retards ?
- Comment repérer un loyer prévisionnel irréaliste dans une annonce d’investissement ?
- Comment bâtir un plan de financement avec apport, prêt et 25 000 € de travaux ?
- Comment gérer un bien locatif sans laisser les tâches administratives s’accumuler ?
Pourquoi choisir un bien avant de définir votre stratégie locative peut-il fragiliser le projet ?
Choisir un logement avant de définir sa stratégie locative fragilise l’investissement parce que les caractéristiques du bien risquent de ne pas correspondre au marché visé, au financement disponible ou au régime fiscal envisagé. Une fois le compromis signé, certaines erreurs deviennent difficiles à corriger sans travaux supplémentaires, changement de projet ou renoncement à l’acquisition.
Le mécanisme est fréquent : un appartement semble attractif par son prix, sa localisation ou son état. L’acheteur calcule ensuite le loyer nécessaire pour obtenir le rendement souhaité, puis recherche un mode d’exploitation capable de justifier cette estimation. La logique financière se retrouve inversée : au lieu de vérifier si le marché soutient l’investissement, le projet est construit pour défendre le bien choisi.
Or une location nue, une location meublée de longue durée, une colocation et une location saisonnière ne répondent pas aux mêmes besoins. Elles peuvent impliquer des aménagements, des clientèles, des contraintes réglementaires, des charges et des traitements fiscaux différents. Le choix du mode d’exploitation influence donc la surface recherchée, l’agencement, le quartier et le budget.
En matière fiscale, la location meublée relève notamment des bénéfices industriels et commerciaux, avec des modalités d’imposition qui varient selon les conditions applicables. La présentation des régimes d’imposition des locations meublées par les impôts distingue notamment les régimes micro-BIC et réel. La pertinence de chaque option dépend des recettes, des charges et de la situation de l’investisseur.
Le bien choisi trop tôt peut également entraîner un financement calculé sur le seul prix d’achat, des travaux décidés sans chiffrage complet et un loyer estimé à partir de la mensualité bancaire plutôt que des logements comparables.
Avant de commencer les visites, quatre critères méritent d’être consignés dans une fiche :
- Le locataire cible : étudiant, actif, ménage ou autre profil compatible avec la demande locale.
- Le cadre locatif et fiscal : type de location, contraintes associées et régime à étudier.
- L’horizon de détention : durée prévue et capacité à supporter une période moins favorable.
- La stratégie de sortie : conservation, transmission ou revente, avec les conditions pouvant déclencher une décision.
Le rendement cible doit également être exprimé selon une méthode stable, en distinguant notamment rendement brut, charges, fiscalité et trésorerie. Il sert à sélectionner des biens compatibles, et non à imposer artificiellement un loyer au marché.
Cette fiche de décision constitue le point de départ du projet. Elle permet ensuite de construire une méthode de recherche et d’acquisition cohérente, avec des vérifications successives avant tout engagement contractuel.
Comment structurer votre premier projet locatif en 7 étapes avant l’achat ?
Un premier projet locatif peut être organisé en sept étapes : formaliser les objectifs, établir le budget, préparer le financement, analyser le marché, sélectionner les biens, valider les engagements nécessaires et examiner le compromis. Chaque étape doit produire un document exploitable. Cette méthode permet de repérer les décisions non prises avant qu’elles ne deviennent des obstacles à l’acquisition.
Le déroulement suivant fournit une séquence de référence, adaptable au niveau d’expérience de l’investisseur et aux caractéristiques du logement.
- Définir les objectifs. Préciser le revenu recherché, l’effort d’épargne acceptable, le risque de vacance et l’horizon de détention. Livrable : une fiche projet synthétique.
- Construire le budget prévisionnel. Recenser acquisition, frais, travaux, charges et réserve de sécurité. Livrable : un budget complet avec hypothèses identifiées.
- Préparer le financement. Évaluer l’apport mobilisable et présenter le projet à un établissement bancaire ou à un intermédiaire. Livrable : un plan de financement et une première appréciation de faisabilité, sans confondre celle-ci avec une offre de prêt.
- Analyser le marché locatif. Étudier les quartiers, la demande, les loyers comparables et les restrictions réglementaires. Livrable : une analyse de marché documentée.
- Visiter et comparer les biens. Contrôler leur état, les diagnostics disponibles, les charges de copropriété et les travaux envisageables. Livrable : une grille de visite renseignée pour chaque logement.
- Valider les engagements et intervenants. Rassembler les devis, les accords entre co-investisseurs et les documents bancaires disponibles. Livrable : un dossier de projet intégrant les confirmations et engagements réellement obtenus.
- Examiner le compromis. Faire vérifier les clauses, conditions suspensives, délais et documents annexes avant signature. Livrable : une liste de contrôle juridique validée avec le notaire.
Ces étapes se chevauchent. La recherche immobilière peut se poursuivre pendant l’étude du financement, et les devis permettent d’ajuster simultanément le budget et les échanges bancaires. La prévalidation financière doit toutefois précéder les offres engageantes pour limiter les décisions prises sans visibilité sur l’emprunt.
Les dépenses doivent également être classées selon leur date d’engagement. Des consultations, études ou prestations préparatoires peuvent être payantes avant le compromis, alors que d’autres dépenses dépendent de la réalisation effective de l’opération. Cette distinction évite de consommer une part excessive de la trésorerie sur un achat encore incertain.
Pour piloter l’ensemble, un tableau de bord unique peut contenir cinq colonnes : étape, responsable, échéance, document attendu et état de validation. Chaque changement de budget, de calendrier ou de stratégie doit y être reporté.
Les cinq documents à préparer avant une offre d’achat
- Rédiger la fiche stratégique : obtenir une page précisant objectifs, clientèle cible, type de location et critères de sortie.
- Calculer l’enveloppe globale : produire un budget distinguant acquisition, frais, travaux et réserve disponible.
- Consulter un financeur : conserver une synthèse écrite des hypothèses d’emprunt étudiées et des pièces restant à fournir.
- Vérifier le marché : réunir une sélection d’annonces locatives comparables, avec localisation et caractéristiques.
- Ouvrir le dossier d’acquisition : compléter une grille de visite et une liste des vérifications juridiques à soumettre au notaire.
Cette organisation constitue une base commune pour les professionnels intervenant dans l’opération. Elle devient particulièrement utile lorsque plusieurs personnes achètent ensemble et doivent se mettre d’accord sur leur structure de détention.
Achat en direct ou SCI : quelle structure convient à un investissement réalisé à plusieurs ?
Pour investir à plusieurs, l’achat en direct en indivision peut convenir à une opération relativement simple, tandis qu’une société civile immobilière peut faciliter l’organisation d’une détention commune et la transmission de parts. La structure appropriée dépend toutefois du type de location, des relations entre investisseurs, des modalités de financement et des règles de sortie souhaitées.
La décision ne doit pas reposer uniquement sur la facilité de création ou sur l’idée qu’une SCI serait systématiquement plus souple. Les conséquences juridiques, administratives et fiscales peuvent être différentes pendant toute la durée de détention.
Voici les critères à examiner avant de choisir :
| Critère | Achat direct en indivision | Société civile immobilière |
|---|---|---|
| Détention | Chaque acquéreur détient une quote-part indivise du bien. | La société détient le bien ; les associés possèdent des parts sociales. |
| Décisions collectives | Dépendent de la nature de l’acte, des règles légales et d’une éventuelle convention d’indivision. | Organisées selon les statuts, les pouvoirs de la gérance et les règles applicables. |
| Transmission | Transmission possible de droits indivis, avec les contraintes propres à cette détention. | Transmission possible de parts sociales, selon les règles fiscales et statutaires. |
| Sortie d’un investisseur | Peut conduire à une cession de droits ou à une demande de partage, selon la situation. | Peut passer par une cession de parts, soumise notamment aux règles d’agrément applicables. |
| Charges et trésorerie | Répartition à organiser entre indivisaires. | Gestion au niveau de la société, avec suivi des apports, comptes et décisions. |
| Occupation par un investisseur | Conditions d’occupation et éventuelle indemnité à définir. | Occupation à examiner au regard des statuts, décisions sociales et conséquences fiscales. |
| Location meublée | Fiscalité à étudier selon les propriétaires et l’activité. | Risque d’assujettissement à l’impôt sur les sociétés lié au caractère commercial de l’activité. |
La nature de la location est déterminante. Une SCI soumise à l’impôt sur le revenu, souvent envisagée pour une détention longue en location nue, ne doit pas être considérée comme interchangeable avec une structure destinée à exploiter régulièrement un logement meublé.
L’administration fiscale précise, dans sa fiche fiscale des impôts sur la location meublée par une SCI, que cette activité commerciale entraîne en principe l’assujettissement de la société à l’impôt sur les sociétés. Les éventuelles tolérances ou situations particulières doivent être examinées avec un professionnel, sans supposer qu’elles s’appliquent automatiquement au projet.
Changer de structure après l’acquisition peut nécessiter des opérations juridiques et fiscales significatives. Il faut donc comparer les conséquences dès la préparation, notamment en matière de plus-value, d’imposition des revenus, de transmission et de fonctionnement.
Dans les deux cas, la structure ne résout pas seule les désaccords personnels. Une convention d’indivision ou des statuts complétés, si nécessaire, par un accord adapté doivent encadrer les contributions inégales, les décisions importantes, l’occupation éventuelle et la sortie d’un participant.
Une consultation notariale, complétée si nécessaire par une analyse fiscale, permet de sécuriser ce choix. Elle doit être accompagnée d’une discussion concrète sur les situations de désaccord possibles entre les futurs propriétaires.
Quels désaccords anticiper avant un investissement locatif réalisé à deux ?
Avant d’investir à deux, les principaux désaccords à anticiper concernent le budget, la répartition de l’apport, les remboursements du crédit, les travaux, la gestion quotidienne et les conditions de sortie. Les décisions doivent être formalisées avant l’offre d’achat, car une entente initiale ne garantit pas que les intérêts financiers et personnels resteront identiques.
Un premier point concerne le choix du logement. L’un des investisseurs peut rechercher un revenu locatif rapide, tandis que l’autre privilégie une conservation de longue durée. Sans objectif commun, leurs critères de localisation, de travaux et de rentabilité peuvent devenir incompatibles.
Le financement soulève ensuite plusieurs questions : qui apporte les fonds, qui rembourse les mensualités et comment enregistrer une avance exceptionnelle ? Une répartition égale des dépenses ne traduit pas nécessairement une égalité des apports initiaux ou des droits de propriété. Le traitement doit être cohérent avec les actes et les accords conclus.
Les décisions portant sur l’exploitation exigent la même précision. Pour éviter les arbitrages permanents, il est utile de définir :
- Le budget maximal de travaux pouvant être engagé sans accord supplémentaire.
- La personne chargée de sélectionner le locataire et de suivre les demandes.
- Les règles de remboursement des dépenses avancées par un seul investisseur.
- Le niveau minimal de trésorerie à conserver avant toute distribution d’argent.
- Les conditions de décision pour vendre, refinancer ou modifier le mode de location.
Les scénarios personnels doivent également être examinés. Si l’un ne peut plus payer sa contribution, une solution transitoire est-elle prévue ? Si l’un souhaite vendre et l’autre conserver le bien, une méthode de valorisation des droits permet-elle d’envisager un rachat ? Si l’un souhaite habiter le logement, sous quelles conditions cette occupation pourrait-elle être acceptée ?
Un mécanisme de résolution des blocages peut prévoir une phase de discussion, une médiation et des modalités de cession ou de rachat compatibles avec la structure retenue. Sa rédaction doit tenir compte des droits de chacun et des engagements envers les créanciers.
Enfin, la situation d’un concubin ou d’un associé qui ne participe pas à l’emprunt nécessite une vérification bancaire particulière. Être propriétaire, associé, emprunteur ou caution ne recouvre pas automatiquement les mêmes obligations. La solidarité éventuelle dépend des contrats signés et des garanties demandées, et non d’une règle unique applicable à tous les couples ou associés.
Ces accords clarifient la gouvernance du projet. Ils facilitent également le calendrier d’acquisition, puisque chaque interlocuteur sait qui peut décider, signer et transmettre les documents nécessaires.
Dans quel ordre préparer financement, offre d’achat et mise en location pour éviter les retards ?
Le financement doit être étudié avant l’offre d’achat, tandis que le compromis doit prévoir des conditions suspensives et des délais adaptés au dossier. La préparation de la mise en location peut ensuite avancer en parallèle des démarches bancaires et notariales, sans engager prématurément un locataire. Un rétroplanning permet d’identifier les étapes dont le retard reporterait l’exploitation.
Le premier jalon est la consultation financière. L’investisseur rassemble ses justificatifs et présente une enveloppe intégrant le prix, les frais et les travaux. Une première appréciation bancaire permet d’orienter les recherches, mais elle ne remplace pas la décision définitive du prêteur.
Après la sélection du logement, l’offre d’achat doit tenir compte des informations disponibles et des obligations qu’elle est susceptible de créer. Le compromis précise ensuite les conditions de réalisation de l’opération, notamment celles liées au financement lorsqu’un prêt est prévu.
10 jours calendaires
Délai légal de rétractation dont bénéficie, dans le cas général, l’acquéreur non professionnel d’un logement après la notification de l’avant-contrat, selon les modalités applicables. Il ne correspond pas au délai d’obtention du financement.
Direction de l’information légale et administrative, fiche officielle sur la promesse et le compromis de vente.
La condition suspensive de prêt doit être rédigée en cohérence avec les caractéristiques du financement recherché et le calendrier bancaire. La fiche officielle précise un délai minimal d’un mois dans le cas général présenté, mais ce minimum ne garantit pas un délai suffisant pour obtenir une décision et une offre de prêt. Un calendrier approprié doit être convenu avec le notaire et les parties.
Entre le compromis et l’acte authentique, plusieurs démarches peuvent progresser simultanément : finalisation du financement, vérifications notariales, consultations d’entreprises, préparation des futurs documents locatifs et organisation des travaux. Leur exécution effective dépend toutefois des droits d’accès au bien et des accords obtenus.
À l’inverse, promettre une date d’entrée à un locataire avant que l’acquisition soit sécurisée expose à des difficultés si la vente échoue ou prend du retard. Préparer un projet d’annonce, étudier la commercialisation et réunir les diagnostics nécessaires ne signifie pas que le logement est déjà disponible.
Le rétroplanning se construit à partir de la date cible d’entrée du locataire, puis en remontant les jalons :
- Fixer une date cible de début de location réaliste, à confirmer.
- Identifier les travaux, contrôles et formalités nécessaires avant cette date.
- Prévoir l’acte authentique assez tôt pour conserver une marge d’exécution.
- Placer les étapes bancaires et notariales selon les délais effectivement annoncés.
- Déterminer en amont les dates de sélection du bien, d’offre et de compromis.
Il faut ensuite distinguer les tâches parallélisables des tâches critiques : des devis peuvent être préparés pendant l’instruction bancaire, mais les travaux nécessitant d’être propriétaire ne peuvent pas être planifiés comme s’ils étaient déjà autorisés.
Ce calendrier repose toutefois sur une condition essentielle : les prévisions financières doivent être crédibles. Un loyer surestimé peut rendre tout le projet apparemment viable sur le papier, alors que ses résultats réels seront différents.
Comment repérer un loyer prévisionnel irréaliste dans une annonce d’investissement ?
Un loyer prévisionnel devient suspect lorsqu’il dépasse les références de logements réellement comparables, qu’il sert principalement à justifier une rentabilité affichée ou qu’il ne respecte pas les règles locales. Pour l’évaluer, il faut confronter l’annonce au marché du quartier, aux caractéristiques du bien et au régime d’encadrement éventuellement applicable.
La première vérification consiste à rechercher des logements comparables dans le même secteur. La surface, l’état intérieur, l’étage, l’équipement, le type de bail et les prestations doivent être suffisamment proches pour que la comparaison conserve un sens.
Une moyenne départementale ne permet généralement pas d’établir le loyer pertinent d’un appartement précis. Les différences entre quartiers, immeubles et typologies peuvent être importantes. Lorsque des observatoires locaux publient des données adaptées au logement étudié, celles-ci peuvent compléter les annonces disponibles.
Trois signaux méritent une attention particulière :
- Le loyer annoncé paraît avoir été calculé pour atteindre un objectif de rendement plutôt qu’à partir de références de marché.
- Le vendeur présente un logement « clé en main » avec un loyer élevé sans démontrer que son état et ses prestations correspondent à cette valeur.
- Une estimation de colocation additionne les loyers de plusieurs chambres sans vérifier la demande, la configuration du logement et les règles applicables.
Il convient aussi de distinguer le loyer de marché du loyer contractuel d’un locataire déjà en place. Un bail en cours constitue une information utile, mais il ne garantit pas que le même montant pourra être obtenu au départ de l’occupant. Un changement de locataire, une vacance prolongée ou une règle de fixation des loyers peut modifier les recettes futures.
La réglementation constitue un second filtre, indépendant de la demande. La France connaît notamment des mécanismes encadrant l’évolution des loyers et, dans certaines communes, des règles plus spécifiques sur leur niveau. La fiche Service Public sur l’encadrement des loyers distingue ces dispositifs et leurs conditions d’application.
Dans les communes soumises à un encadrement du niveau des loyers, le loyer de base doit notamment respecter le loyer de référence majoré applicable, sous réserve des règles spécifiques. Le plafond pertinent dépend du logement, du bail et de la localisation. Un loyer théoriquement attractif peut donc ne pas être légalement praticable.
Cas pratique hypothétique : tester une prévision de loyer
Une annonce présente un appartement avec une rentabilité calculée à partir d’un loyer élevé. L’investisseur rassemble plusieurs annonces comparables dans le quartier et constate que les logements similaires sont proposés à des niveaux inférieurs.
Il construit alors une hypothèse centrale fondée sur les références concordantes et une hypothèse prudente tenant compte d’une éventuelle vacance. Il vérifie séparément le plafond réglementaire s’il s’applique. Le prix d’achat acceptable est ensuite réévalué à partir de ces hypothèses, au lieu de conserver le loyer initial pour préserver artificiellement la rentabilité annoncée.
La rentabilité doit enfin être testée avec un loyer qui pourra raisonnablement être retrouvé lors d’une relocation, et pas uniquement avec une valeur optimale. Ce contrôle peut conduire à renégocier le prix, revoir les travaux ou écarter le bien.
Une fois ce revenu potentiel établi, il devient possible de bâtir le financement sur des hypothèses plus solides et de mesurer l’effet des travaux sur la trésorerie nécessaire.
Comment bâtir un plan de financement avec apport, prêt et 25 000 € de travaux ?
Un plan de financement intégrant 25 000 € de travaux doit additionner le prix du bien, les frais d’acquisition, les dépenses de rénovation estimées, les coûts de financement et une réserve de sécurité. L’apport et le prêt sont ensuite répartis selon la capacité d’emprunt et les besoins de trésorerie. Les 25 000 € restent une hypothèse tant que les devis ne la confirment pas.
Il faut d’abord décomposer les travaux en trois catégories. Les interventions nécessaires concernent notamment la sécurité, l’état des équipements ou les exigences applicables à la mise en location. Les travaux de valorisation cherchent à améliorer l’attractivité du logement. Les interventions différables peuvent être envisagées plus tard, à condition de ne pas compromettre la conformité ou l’usage normal du bien.
Chaque lot doit être décrit et chiffré. Pour les interventions importantes, des devis détaillés permettent de comparer les prestations, de repérer les oublis et de vérifier si le montant initial reste crédible.
Le plan doit ensuite distinguer le coût total de l’opération des ressources mobilisées. Cette présentation évite de considérer que le crédit financera automatiquement tous les postes ou que l’intégralité de l’épargne disponible doit être utilisée comme apport.
| Catégorie | Poste | Montant à renseigner |
|---|---|---|
| Acquisition | Prix d’achat du logement | Prix négocié ou envisagé |
| Acquisition | Frais d’acquisition et frais d’agence éventuels | Estimation adaptée à l’opération |
| Travaux | Rénovation initialement prévue | 25 000 € à confirmer par devis |
| Travaux | Provision pour imprévus | Réserve distincte à définir |
| Financement | Frais et coûts liés au crédit | Selon les propositions bancaires |
| Exploitation | Trésorerie de démarrage et période sans loyer | Selon le calendrier et le risque envisagé |
| Ressources | Apport personnel mobilisé | Montant choisi après maintien d’une réserve |
| Ressources | Crédit immobilier et autres financements confirmés | Montants accordés selon leurs conditions |
Dans cette grille, le total des besoins correspond à l’ensemble des dépenses et réserves nécessaires au projet. Il doit être couvert par des ressources identifiées, sans compter deux fois l’apport ni confondre fonds disponibles et prêt encore hypothétique.
Plusieurs options de financement des travaux peuvent être étudiées. Certaines banques acceptent leur intégration au crédit immobilier, sous réserve de conditions et de justificatifs. Un financement distinct peut également être proposé. Des dispositifs liés à la rénovation peuvent exister selon les travaux et les critères d’éligibilité, mais leur disponibilité et leurs conditions doivent être vérifiées pour l’opération concernée.
L’arbitrage entre apport et emprunt ne consiste pas seulement à réduire le montant du crédit. Un apport élevé peut diminuer les mensualités et le coût des intérêts, mais aussi réduire la réserve disponible pour supporter des travaux imprévus ou une période sans locataire.
Pour comparer deux montages, l’investisseur doit examiner au minimum le montant emprunté, le taux proposé, la durée, le coût total du crédit, les mensualités, le loyer prudent, les charges, la fiscalité et la trésorerie restante après acquisition.
La capacité à absorber un imprévu constitue un critère aussi important que la mensualité affichée. Un montage qui utilise la totalité des liquidités peut rendre l’exploitation fragile dès la première dépense non prévue.
Le budget doit ensuite devenir un outil de suivi après l’achat : les dépenses réellement engagées, la date de livraison des travaux et les premiers loyers serviront à vérifier la solidité du plan initial.
À retenir avant de passer à la gestion locative
- Un budget prévisionnel n’est utile que si chaque dépense réalisée peut ensuite être rapprochée de l’hypothèse initiale.
- La date de mise en location et la trésorerie disponible doivent être suivies ensemble, car un retard de travaux modifie aussi les recettes attendues.
- Les responsabilités de gestion, les échéances administratives et l’archivage doivent être organisés avant l’arrivée du premier locataire.
Comment gérer un bien locatif sans laisser les tâches administratives s’accumuler ?
Pour gérer un bien locatif sans accumulation administrative, il faut mettre en place dès le départ un calendrier d’échéances, un dossier documentaire centralisé et un suivi régulier des encaissements et dépenses. La gestion directe ou déléguée doit ensuite être choisie selon le temps disponible, le coût du service et les obligations à respecter.
La plupart des oublis ne proviennent pas uniquement du volume de tâches, mais de l’absence de dates et de responsabilités clairement définies. Une organisation simple peut ainsi éviter de rechercher en urgence un diagnostic, de reconstituer des justificatifs ou de découvrir trop tard un écart de trésorerie.
Le calendrier annuel doit distinguer les démarches récurrentes des événements liés à la vie du bail.
| Période ou déclencheur | Contrôle à effectuer | Document ou information à conserver |
|---|---|---|
| Chaque mois | Contrôler les loyers encaissés, dépenses et éventuels impayés. | Journal des encaissements et justificatifs. |
| À la date contractuelle pertinente | Examiner la possibilité de révision du loyer, si le bail le prévoit et si les conditions légales sont réunies. | Bail, indice applicable et calcul documenté. |
| Lors des échéances fiscales | Préparer les déclarations selon le régime effectivement applicable. | Récapitulatif des recettes, charges et justificatifs nécessaires. |
| À chaque changement de locataire | Organiser les visites, vérifier le dossier, préparer le bail et réaliser les états des lieux. | Documents contractuels et pièces légalement nécessaires. |
| Lors des travaux | Contrôler devis, factures, réalisation et garanties éventuelles. | Dossier des interventions et paiements. |
| En revue annuelle | Comparer les résultats réels aux prévisions initiales. | Tableau de bord actualisé. |
Les obligations documentaires méritent une attention particulière. Le bailleur doit notamment réunir et communiquer les diagnostics requis selon le logement et le bail. Les contrats, états des lieux, justificatifs de paiement, documents relatifs aux charges et factures de travaux doivent être classés pour permettre la gestion courante et répondre à d’éventuelles contestations.
Les durées de conservation ne sont pas uniformes : elles dépendent de la nature du document, de son usage fiscal ou contractuel et des délais applicables. Une politique d’archivage doit donc être construite à partir des obligations vérifiées, plutôt qu’en appliquant arbitrairement une durée identique à toutes les pièces.
Le choix entre gestion directe et gestion déléguée peut être objectivé. Pour la gestion directe, l’investisseur estime le temps consacré aux tâches, la valeur qu’il accorde à ce temps et les risques d’erreurs ou de retard. Pour la gestion déléguée, il examine les honoraires, les prestations effectivement comprises, les éventuels coûts supplémentaires et les responsabilités qui restent à sa charge.
Une délégation ne supprime pas le besoin de pilotage. Même accompagné d’un professionnel, le propriétaire doit pouvoir suivre les loyers encaissés, les charges, les travaux en cours et les décisions importantes.
Un tableau de bord mensuel peut rapprocher le loyer réellement encaissé du montant prévu, recenser les dépenses exceptionnelles et calculer la trésorerie disponible. À intervalles réguliers, ces données permettent de réexaminer le plan de financement et la stratégie de conservation du bien.
La prochaine action consiste à réunir, dans un dossier unique, votre fiche stratégique, le budget complet, les justificatifs de financement, les vérifications locatives et le calendrier de gestion. Ce dossier servira de référence lors de la prochaine visite, puis pendant l’acquisition et l’exploitation du logement.
Faut-il obtenir un accord bancaire définitif avant de faire une offre d’achat ?
Un accord définitif n’est pas systématiquement disponible avant l’offre, notamment lorsque la banque doit examiner le bien précis. Il est toutefois prudent de faire étudier sa capacité de financement et les principales caractéristiques du projet en amont. Si l’acquisition dépend d’un crédit, les conditions suspensives du compromis doivent être adaptées à la situation et vérifiées avec le notaire.
Peut-on acheter un logement locatif sans avoir choisi définitivement son régime fiscal ?
Certaines options fiscales peuvent être examinées ou exercées selon des modalités propres après l’acquisition, mais le type de location et la structure de détention doivent être étudiés suffisamment tôt. Une location nue et une location meublée n’entraînent pas les mêmes conséquences. Le choix d’une SCI peut également rendre certaines modalités d’exploitation fiscalement inadaptées. Une simulation personnalisée avant le compromis limite les risques d’un montage difficile à modifier.
Que faire si les devis dépassent l’enveloppe de travaux initialement prévue ?
Il convient de réviser le budget à partir des devis, de distinguer les travaux indispensables des améliorations différables et d’évaluer l’effet de l’écart sur le financement. Selon l’avancement du dossier, plusieurs décisions peuvent être étudiées : renégocier le prix, modifier le programme de rénovation, revoir les ressources disponibles ou renoncer à un bien devenu incompatible avec les objectifs. Les conséquences d’un engagement déjà signé doivent être examinées avant toute décision.
Quels documents faut-il conserver pour préparer une éventuelle revente ?
Il est utile de centraliser l’acte d’acquisition, les documents de copropriété pertinents, les diagnostics, les baux, les informations relatives aux locataires, les factures de travaux et les justificatifs des dépenses significatives. Leur disponibilité facilite les vérifications techniques, juridiques et fiscales. Les pièces à produire lors de la revente et leurs durées de conservation doivent être vérifiées selon le type de logement et la situation effective.
Comment savoir si un investissement locatif reste viable en cas de retard de mise en location ?
Le budget doit intégrer une hypothèse de vacance ou de décalage des premiers loyers. Il faut alors vérifier si la trésorerie conservée peut couvrir les mensualités, les charges et les dépenses indispensables pendant cette période. Plusieurs scénarios de calendrier peuvent être comparés sans présumer de leur probabilité. Si le moindre décalage rend les paiements impossibles, le montage mérite d’être réexaminé avant l’acquisition.