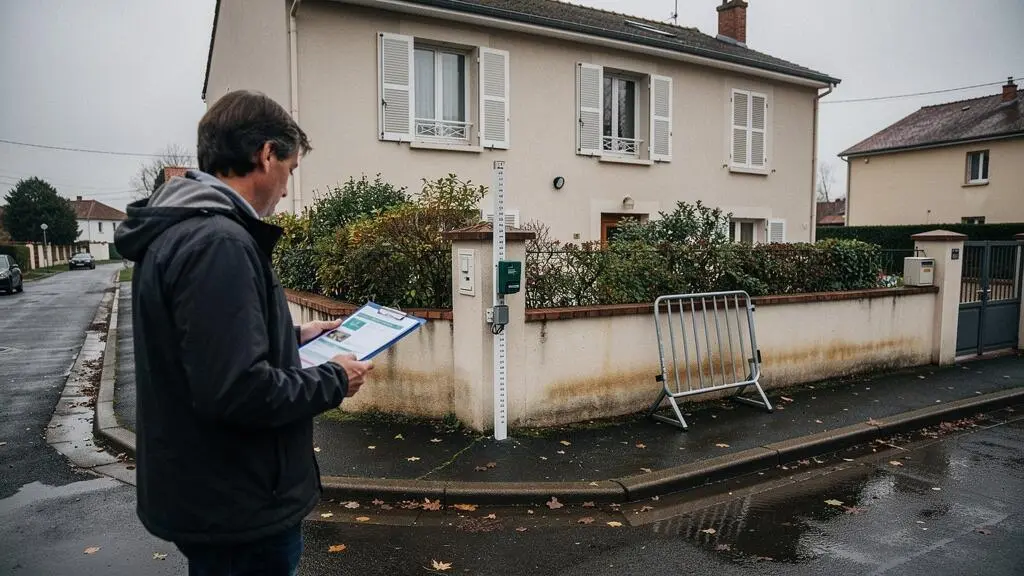
Une maison peut présenter un prix attractif, une bonne performance énergétique et un emplacement recherché, tout en étant exposée à une inondation, à des mouvements de terrain ou aux conséquences d’un accident industriel. Ces risques ne sont pas toujours visibles lors d’une visite. Pourtant, ils peuvent modifier le coût d’occupation, les possibilités de travaux et les conditions de revente.
Pour évaluer les risques naturels ou industriels autour d’un bien immobilier, il faut confronter trois catégories d’informations : les données publiques sur les aléas, les règles applicables à la parcelle et les caractéristiques réelles du bâtiment. L’état des risques transmis lors d’une transaction constitue une première base, mais ne remplace ni l’examen du terrain ni l’analyse des conséquences financières.
En France, les informations disponibles auprès de Géorisques, des préfectures et des services d’urbanisme permettent de mener cette vérification avant de s’engager. L’objectif n’est pas d’exiger un risque nul, rarement démontrable, mais de déterminer si l’exposition reste compatible avec l’usage prévu, le budget et l’horizon de détention du logement.
Évaluer les risques immobiliers : l’essentiel
- Une adresse située dans un secteur exposé doit être étudiée à l’échelle de la parcelle, du bâtiment et de son environnement, sans se limiter au zonage communal.
- Le prix d’achat doit être comparé aux dépenses de protection, aux conséquences possibles d’un sinistre et aux difficultés de revente.
- L’état des risques, les plans de prévention, les données sur les installations industrielles et les observations de terrain apportent des informations complémentaires.
- Pourquoi une exposition aux inondations peut-elle affecter durablement un projet immobilier ?
- Comment vérifier les risques naturels et industriels autour d’une adresse avant une visite ?
- Bien moins cher en zone à risque ou logement plus coûteux ailleurs : lequel privilégier ?
- Quels signaux examiner avant d’acheter près d’un site industriel ou d’une zone inondable ?
- Quand vérifier de nouveau les risques autour d’un bien détenu depuis plusieurs années ?
- Quand actualiser un ERP avant de vendre ou louer un bien immobilier ?
- Comment lire les données démographiques d’une ville pour évaluer la future demande de logements ?
- Comment repérer les zones en développement où l’immobilier peut encore prendre de la valeur ?
Pourquoi une exposition aux inondations peut-elle affecter durablement un projet immobilier ?
Une exposition aux inondations peut affecter durablement un projet immobilier parce qu’elle influence simultanément la sécurité des occupants, les coûts d’entretien, les possibilités d’aménagement et la valeur de revente. Un prix d’achat décoté ne compense pas nécessairement ces contraintes. L’ampleur des conséquences dépend notamment de la fréquence des crues, de leur intensité potentielle et de la vulnérabilité du bâtiment.
Le premier risque financier est celui d’une décote qui se prolonge ou s’accentue au moment de la revente. Lorsqu’un logement est proposé à un prix inférieur à celui de biens comparables, cet écart peut refléter une exposition déjà connue. Il ne garantit cependant pas que les futurs acheteurs accepteront les mêmes risques, ni que les conditions réglementaires resteront identiques.
Un événement majeur, une modification du zonage ou une meilleure diffusion des informations sur les crues peuvent modifier la perception du marché. Il faut donc distinguer la réduction de prix consentie aujourd’hui de la valeur potentielle à la sortie, sans présumer d’un pourcentage de décote universel.
Les conséquences financières peuvent également s’accumuler pendant la détention :
- Travaux de protection : installation de batardeaux, adaptation des réseaux électriques, protection des équipements sensibles ou choix de matériaux moins vulnérables à l’eau.
- Coûts après sinistre : franchises applicables, dommages non couverts selon le contrat, indisponibilité temporaire du logement et réparations.
- Contraintes d’aménagement : limitations possibles sur les extensions, les changements de destination ou certains travaux.
- Conséquences locatives : interruption éventuelle de l’occupation, remise en état et obligations d’information envers les locataires.
La France dispose d’un régime légal d’indemnisation des catastrophes naturelles, attaché notamment aux contrats d’assurance de dommages concernés. Cela ne signifie ni que tous les dommages sont automatiquement indemnisés ni qu’un bâtiment assuré est physiquement protégé. L’indemnisation dépend du cadre applicable, du contrat et des conditions de reconnaissance de la catastrophe naturelle.
Pour connaître les antécédents, il convient de distinguer les arrêtés de catastrophe naturelle publiés pour une commune des sinistres réellement subis par une maison. Un arrêté communal ne prouve pas que la parcelle a été inondée. Inversement, l’absence d’indemnisation connue ne prouve pas l’absence d’exposition.
Le vendeur doit, dans les situations légalement prévues, communiquer les informations relatives aux sinistres indemnisés au titre des catastrophes naturelles ou technologiques. Le cadre de cette obligation figure dans l’article L125-5 du Code de l’environnement sur Légifrance.
Enfin, le plan de prévention des risques d’inondation (PPRI) peut être instauré ou révisé après l’acquisition. Un terrain autrefois constructible peut alors être soumis à de nouvelles prescriptions. La portée de ces changements dépend du règlement applicable et ne signifie pas automatiquement qu’un logement existant devient interdit à l’occupation.
Cette première analyse permet de comprendre pourquoi la localisation doit être vérifiée avant même la négociation. Encore faut-il savoir où trouver les informations fiables et comment les interpréter à l’échelle d’une adresse.
Comment vérifier les risques naturels et industriels autour d’une adresse avant une visite ?
Pour vérifier les risques autour d’une adresse avant une visite, commencez par consulter Géorisques, puis recherchez les plans de prévention et les informations propres à la parcelle. Complétez cette analyse par les données sur les installations industrielles voisines. Cette démarche permet d’identifier les principales expositions réglementées, sans prétendre constituer une expertise exhaustive du bâtiment ou de son environnement.
La vérification peut s’organiser en trois niveaux. Le premier consiste à examiner les risques recensés pour l’adresse ou la référence cadastrale : inondations, mouvements de terrain, retrait-gonflement des argiles, séismes, risques miniers ou technologiques, selon les données disponibles.
Le deuxième niveau concerne les documents réglementaires opposables. Un plan de prévention peut définir des restrictions d’urbanisme ou imposer certaines prescriptions. Le troisième porte sur les informations complémentaires, notamment les installations classées et les projets d’aménagement susceptibles de modifier le contexte local.
La page officielle Géorisques sur l’information des acquéreurs et des locataires explique comment générer un état des risques à partir d’une adresse ou d’une parcelle, puis vérifier et compléter les informations produites.
Le vendeur doit remettre l’état des risques dès la première visite lorsque le bien relève de cette obligation et qu’une visite a lieu. Il n’est donc pas nécessaire d’attendre la signature du compromis pour le demander.
La consultation des plans réglementaires nécessite une lecture attentive. Un PPRI présente des zones dont les couleurs et les prescriptions doivent être interprétées à partir de sa propre légende et de son règlement.
| Zone représentée | Interprétation fréquente | Vérification indispensable |
|---|---|---|
| Rouge | Zone fortement contrainte, souvent inconstructible pour les nouvelles constructions. | Identifier les interdictions et les possibilités concernant le bâti existant. |
| Bleue | Zone où certaines constructions ou certains travaux peuvent être autorisés sous conditions. | Lire les prescriptions techniques et les restrictions applicables. |
| Orange, lorsqu’elle existe | Catégorie particulière définie localement par le plan. | Consulter impérativement la légende et le règlement, sans supposer une signification nationale uniforme. |
| Hors zonage réglementaire | Aucune prescription attachée à la zone considérée dans ce plan. | Vérifier les autres aléas et les limites des données cartographiques. |
Une même couleur ne doit jamais être interprétée indépendamment du règlement local. Les documents peuvent aussi distinguer plusieurs niveaux d’aléa, secteurs urbanisés ou zones d’expansion des crues.
Pour la dimension industrielle, il convient de rechercher les installations classées pour la protection de l’environnement (ICPE), les établissements Seveso et les éventuels plans de prévention des risques technologiques (PPRT). Les services préfectoraux et les documents d’urbanisme peuvent apporter des précisions sur les servitudes ou les projets autorisés.
Une adresse extérieure à une zone réglementée peut néanmoins subir des nuisances ou être concernée par des phénomènes non représentés à cette échelle. La recherche doit notamment tenir compte des écoulements en amont, de l’environnement hydraulique, des installations voisines et des incertitudes cartographiques. Un rayon d’observation autour du bien constitue une aide pratique, sans qu’une distance unique suffise à définir le danger.
Checklist : cinq vérifications à effectuer avant la visite
- Rechercher l’adresse et la parcelle sur Géorisques. Livrable : un rapport daté des risques identifiés.
- Obtenir l’état des risques disponible auprès du vendeur ou de l’agent. Livrable : une copie comportant sa date d’établissement.
- Consulter le plan de prévention applicable et son règlement. Livrable : une capture du zonage de la parcelle et les prescriptions pertinentes.
- Identifier les établissements industriels recensés aux alentours et les éventuelles servitudes. Livrable : une liste localisée des installations à approfondir.
- Interroger le service d’urbanisme sur les restrictions et projets connus. Livrable : une note récapitulative des réponses et des documents consultés.
Lorsque les premières vérifications confirment une exposition, la question devient économique : l’avantage financier proposé à l’achat justifie-t-il les contraintes supplémentaires pendant toute la période de détention ?
Bien moins cher en zone à risque ou logement plus coûteux ailleurs : lequel privilégier ?
Un logement moins cher en zone exposée peut être intéressant si sa décote couvre raisonnablement les dépenses de prévention et les contraintes anticipées, tout en restant compatible avec le niveau de risque accepté. À l’inverse, payer davantage pour un bien moins exposé peut préserver la flexibilité patrimoniale. Le choix doit reposer sur une comparaison financière et technique, pas seulement sur le prix affiché.
La première étape consiste à comparer deux logements véritablement comparables : surface, état, performances, localisation, accessibilité et potentiel locatif. Sans cette précaution, une différence de prix peut être attribuée à tort au risque naturel ou industriel.
Il faut ensuite établir un coût global de détention intégrant les dépenses prévisibles, les travaux de protection et plusieurs hypothèses de revente. Les pertes provoquées par un événement exceptionnel ne peuvent pas être connues à l’avance : elles doivent être présentées sous forme de scénarios et non comme une charge certaine.
Voici une illustration purement hypothétique, sans valeur de référence pour le marché immobilier français.
Cas pratique hypothétique : comparer deux logements
Un acquéreur hésite entre deux maisons comparables. La première, située dans un secteur exposé aux inondations, est proposée à 200 000 €. La seconde, moins exposée d’après les données disponibles, coûte 230 000 €. L’écart initial est donc de 30 000 €.
Pour la première maison, l’acquéreur envisage, à titre d’hypothèses, 12 000 € de travaux de protection et 5 000 € de dépenses supplémentaires cumulées sur la période de détention. L’avantage initial de 30 000 € serait alors ramené à 13 000 €, avant prise en compte d’un éventuel sinistre, des coûts de financement, des frais de transaction et de la revente.
Si la valeur de revente relative évolue défavorablement, cet avantage peut disparaître. À l’inverse, si les protections sont adaptées et qu’aucun sinistre ne survient, le choix du bien moins cher peut conserver un intérêt économique. Ces montants sont fictifs et ne constituent ni des estimations de travaux ni des prévisions de prix.
La nature de l’aléa doit ensuite être distinguée. Un événement fréquent mais de faible intensité peut produire des désagréments répétés, des coûts d’entretien et des interruptions d’usage. Un événement rare mais majeur peut entraîner des dommages considérables, même en l’absence d’antécédents récents.
Une crue dite centennale correspond à un événement associé à une probabilité annuelle de référence, et non à un événement qui surviendrait obligatoirement une fois tous les cent ans. Son caractère relativement rare ne suffit donc pas à le rendre acceptable. La hauteur et la vitesse de l’eau, l’accessibilité du site et la vulnérabilité du bâtiment restent déterminantes.
Pour un investisseur locatif, l’analyse doit également intégrer la stabilité de l’occupation. Une forte rentabilité brute ne garantit pas une bonne rentabilité nette après dépenses supplémentaires, périodes d’inoccupation ou remise en état du logement.
| Critère | Bien moins cher en zone à risque | Bien plus coûteux et moins exposé |
|---|---|---|
| Investissement initial | Potentiellement réduit | Plus élevé |
| Travaux spécifiques | À évaluer selon l’exposition | Possiblement moins importants, sans garantie |
| Revente | Peut subir davantage de contraintes ou une demande plus limitée | Peut intéresser un marché plus large |
| Location | Rendement brut potentiellement attractif, à confronter aux risques | Rendement initial parfois inférieur, à caractéristiques comparables |
| Incertitude | Scénarios de dommages et de contraintes à approfondir | Exposition résiduelle à vérifier également |
La liquidité constitue un dernier critère important. Un propriétaire qui doit vendre rapidement peut subir davantage les réticences des acquéreurs lorsque l’exposition est significative. Des conditions de financement plus restrictives sont également possibles selon le dossier et l’établissement, mais elles ne doivent pas être supposées systématiques.
Lorsque l’avantage financier reste intéressant après cette analyse, une visite ciblée devient indispensable pour rechercher les signes physiques que les documents ne permettent pas toujours d’apprécier.
Quels signaux examiner avant d’acheter près d’un site industriel ou d’une zone inondable ?
Avant d’acheter près d’une zone inondable ou d’un établissement industriel, recherchez des traces d’événements passés, des dispositifs de protection, des nuisances perceptibles et des restrictions d’usage. Ces observations doivent être comparées aux données officielles. Un signe isolé ne démontre pas nécessairement un danger, mais plusieurs indices concordants peuvent justifier des vérifications supplémentaires avant de prendre une décision.
Dans un secteur exposé aux inondations, certains éléments méritent une attention particulière :
- Les repères de crue, les traces anciennes d’humidité et les différences de coloration sur les murs.
- Les batardeaux, les glissières de protection amovibles et les seuils de portes surélevés.
- La hauteur des équipements électriques et de chauffage par rapport aux niveaux potentiellement atteints par l’eau.
- La présence de caves, sous-sols, parkings enterrés ou accès situés en contrebas.
- Les ouvrages hydrauliques visibles, les fossés, les bassins de rétention et les digues situés dans l’environnement du bien.
Ces indices ne suffisent pas à établir la fréquence ou la gravité du risque. Une protection peut avoir été installée par précaution, tandis qu’un bâtiment sans marque apparente peut avoir subi des dommages réparés depuis. L’observation doit donc être confrontée aux informations sur les sinistres passés et aux niveaux d’eau de référence disponibles.
À proximité d’un site industriel, l’analyse porte d’abord sur la nature de l’activité. Un entrepôt, une usine utilisant des substances dangereuses et une installation relevant du régime Seveso ne présentent pas nécessairement les mêmes phénomènes dangereux.
La distance à l’établissement ne suffit pas à déterminer l’exposition. Lorsqu’un PPRT existe, ses documents permettent d’identifier les zones réglementées, les prescriptions et les servitudes applicables. Les effets potentiels d’un accident peuvent dépendre du type de phénomène considéré : thermique, toxique ou de surpression.
Les nuisances ordinaires méritent une analyse distincte. Bruits récurrents, odeurs, poussières ou circulation de poids lourds peuvent dégrader les conditions d’occupation sans constituer nécessairement un risque d’accident majeur. Il est utile d’effectuer plusieurs observations, notamment à des horaires et dans des conditions météorologiques différents.
Une limite importante des recherches numériques concerne la couverture des installations classées. Comme le précise l’explication de Géorisques sur les installations classées absentes du rapport de risques, le rapport d’une adresse ne recense pas toutes les ICPE. Les établissements Seveso et certaines catégories liées aux substances dangereuses y figurent, mais une recherche complémentaire dans la base des installations classées peut être nécessaire.
Cette limite justifie une consultation des dossiers disponibles auprès de la mairie et des services préfectoraux. Les projets industriels en instruction, les extensions autorisées et les modifications d’urbanisme doivent être examinés lorsqu’ils sont susceptibles de concerner le quartier.
Lors d’un échange avec le vendeur ou l’agent immobilier, plusieurs questions sont particulièrement utiles : le bien a-t-il déjà été inondé ? Des indemnités pour catastrophe naturelle ou technologique ont-elles été perçues ? Des travaux de protection ont-ils été prescrits ou réalisés ? Existe-t-il des restrictions d’extension ? Des nuisances industrielles ont-elles été signalées ?
Un refus de communiquer un document obligatoire, une contradiction entre les réponses et les pièces officielles ou une minimisation d’un sinistre connu constituent des motifs d’approfondissement. En revanche, l’absence de sirène visible ou de dispositif d’alerte à proximité ne prouve pas, à elle seule, un défaut de protection ou une exposition particulière.
Ces vérifications ne concernent pas uniquement les futurs acquéreurs. Un propriétaire déjà installé peut également voir évoluer son environnement et les règles applicables à son terrain.
Quand vérifier de nouveau les risques autour d’un bien détenu depuis plusieurs années ?
Il est pertinent de réévaluer les risques autour d’un bien après un événement naturel important, une évolution du zonage, une modification industrielle notable ou des travaux qui transforment l’environnement. Une vérification périodique est également utile en l’absence de changement visible. L’objectif est d’anticiper de nouvelles contraintes et d’adapter la protection du logement avant qu’un projet de travaux ou de vente ne les révèle.
Les risques associés à une adresse ne sont pas figés au jour de l’acquisition. Une commune peut réviser son plan de prévention, de nouvelles données peuvent améliorer la connaissance d’un aléa et un établissement industriel peut modifier son activité dans les conditions prévues par la réglementation.
Certains événements constituent donc des déclencheurs concrets de réexamen :
- La création, la mise en révision ou l’approbation d’un PPRI ou d’un PPRT.
- La reconnaissance d’une catastrophe naturelle dans la commune, particulièrement après un épisode concernant le secteur du logement.
- La modification du plan local d’urbanisme (PLU) ou de certaines servitudes.
- L’extension ou la modification connue d’une installation industrielle voisine.
- Un projet d’aménagement modifiant sensiblement l’imperméabilisation des sols ou les écoulements.
Un changement réglementaire peut affecter la réalisation d’une extension, les conditions de certains travaux ou les obligations de réduction de vulnérabilité, selon le règlement applicable. Il ne doit pas être interprété automatiquement comme une obligation générale de mise en conformité de tous les logements existants.
La veille réglementaire doit être complétée par une observation physique. La construction de nouveaux bâtiments en amont, la modification d’un fossé ou l’évolution d’une zone d’expansion des crues peuvent influencer les écoulements locaux. Leur effet réel demande cependant une analyse hydraulique adaptée ; il ne peut être déduit de la seule présence d’un chantier.
Pour organiser la surveillance sans multiplier les démarches, le propriétaire peut conserver une copie datée des documents de référence et consulter régulièrement les informations publiées par la commune, la préfecture et les services publics compétents. Les bulletins municipaux, enquêtes publiques et réunions consacrées aux aménagements peuvent compléter cette veille.
Après une inondation importante ou une modification significative du territoire, une nouvelle consultation de Géorisques et des documents réglementaires permet de comparer les informations disponibles avec celles conservées au moment de l’achat. Il faut toutefois tenir compte des délais éventuels de mise à jour des données publiques.
Si une évolution importante apparaît, le propriétaire peut demander une analyse complémentaire avant d’engager des travaux ou de modifier sa stratégie patrimoniale. Selon la situation, conserver le logement, améliorer sa protection, adapter son usage ou envisager une vente peuvent être des options à examiner.
Cette vigilance devient particulièrement importante lorsqu’une transaction se prépare, car les informations transmises à l’acquéreur ou au locataire doivent refléter la situation réglementaire applicable.
Quand actualiser un ERP avant de vendre ou louer un bien immobilier ?
L’état des risques et pollutions, généralement désigné par le sigle ERP ou par l’expression état des risques, doit être actualisé avant une vente ou une location lorsqu’il ne répond plus aux exigences de validité ou ne reflète plus les informations réglementaires en vigueur. Le document doit notamment être à jour aux étapes contractuelles concernées. Un ancien ERP ne doit donc pas être réutilisé sans vérification.
L’état des risques est une obligation d’information applicable aux biens entrant dans les situations prévues par la réglementation française. Son champ ne se limite pas aux zones inondables : il concerne notamment certaines zones de risques naturels, technologiques ou miniers, ainsi que d’autres situations réglementaires définies.
Il faut distinguer ce document actuel des anciennes appellations telles que l’ERNT, qui ne correspondent plus à la dénomination utilisée pour les transactions contemporaines. Les termes ERP et état des risques restent couramment employés.
En pratique, un ERP doit dater de moins de six mois à l’étape concernée et rester conforme aux informations réglementaires applicables. Si de nouvelles données modifient son contenu avant la signature, il convient de le mettre à jour, même si son établissement initial est récent.
Le document doit notamment être à jour lors de la signature de la promesse de vente, de l’acte authentique ou du contrat de location, selon les situations prévues. Il est également remis dès la première visite lorsqu’une visite a lieu et que le bien est concerné par l’obligation.
Le propriétaire peut préparer lui-même l’état des risques à partir des outils publics, en vérifiant les informations générées et en les complétant si nécessaire. Le recours à un diagnostiqueur agréé n’est pas systématiquement imposé pour ce document.
Avant de réutiliser un ERP, il est donc utile de contrôler :
- Sa date d’établissement et sa validité pour l’étape de transaction concernée.
- L’identification exacte du bien et, si nécessaire, des références cadastrales.
- La version des plans de prévention et des arrêtés applicables.
- Les informations relatives aux risques et situations réglementaires devant y figurer.
- Les éléments complémentaires exigés, notamment certaines informations relatives aux sinistres indemnisés.
La remise d’un document ne suffit pas à démontrer l’absence de risque. L’ERP constitue une information réglementaire, non un diagnostic technique complet de la sécurité du bâtiment. Un acquéreur peut ainsi recevoir un document conforme tout en ayant intérêt à approfondir une exposition particulière.
Les conséquences d’une information absente ou irrégulière peuvent être importantes. Dans les conditions prévues par l’article L125-5 du Code de l’environnement, l’acquéreur ou le locataire peut notamment poursuivre la résolution du contrat ou demander au juge une diminution du prix. Ces recours ne sont pas automatiques et dépendent des circonstances ainsi que du manquement concerné.
Une irrégularité peut donc être juridiquement significative sans que toute erreur de forme entraîne systématiquement l’annulation d’une transaction.
Une fois l’exposition et les obligations d’information correctement établies, l’analyse immobilière peut être élargie aux perspectives du territoire : un bien ne se valorise pas uniquement selon ses caractéristiques physiques, mais aussi selon l’évolution de la demande locale.
Comment lire les données démographiques d’une ville pour évaluer la future demande de logements ?
Pour anticiper la demande de logements dans une ville, il faut analyser simultanément l’évolution de la population, le nombre et la composition des ménages, les migrations résidentielles et l’offre immobilière. La croissance démographique constitue un indice, mais ne suffit pas à prédire les besoins futurs. Une population stable peut notamment s’accompagner d’une augmentation du nombre de logements nécessaires.
Les données de l’Institut national de la statistique et des études économiques (Insee) permettent d’étudier plusieurs indicateurs complémentaires. La population totale décrit la taille de la commune, tandis que les soldes naturel et migratoire éclairent les mécanismes de son évolution.
Le solde naturel correspond à la différence entre les naissances et les décès. Le solde migratoire apparent traduit, selon les méthodes statistiques utilisées, la contribution des mouvements de population à l’évolution observée. L’interprétation nécessite de tenir compte des périodes et périmètres comparés.
La taille moyenne des ménages est particulièrement importante pour l’immobilier. Lorsque le nombre moyen de personnes par ménage diminue, le nombre de résidences principales nécessaires peut augmenter même si la population reste stable. Cette évolution doit toutefois être examinée avec les caractéristiques locales du parc et des ménages.
La structure par âge apporte une autre information. Une progression des ménages âgés peut orienter certains besoins vers des logements accessibles et faciles à entretenir. L’arrivée de jeunes actifs ou d’étudiants peut renforcer la demande de petites surfaces, mais seulement si les revenus, l’offre existante et les préférences résidentielles vont dans ce sens.
Pour estimer une tension immobilière, il convient ensuite de comparer les évolutions démographiques avec :
- Le nombre de logements existants et leur répartition par type.
- La vacance résidentielle et son évolution.
- La production de logements neufs et les projets effectivement engagés.
- La proportion de résidences secondaires, lorsqu’elle est significative.
- Les loyers observés et les conditions de commercialisation sur le marché local.
Une commune peut attirer de nouveaux habitants tout en construisant suffisamment de logements pour répondre à leurs besoins. À l’inverse, une demande soutenue peut persister dans un territoire faiblement croissant lorsque les ménages se fragmentent ou que l’offre disponible ne correspond pas à leurs attentes.
Les mobilités domicile-travail complètent l’analyse. Une commune bien reliée à un bassin d’emploi voisin peut accueillir des ménages qui travaillent ailleurs. Mais un volume important de déplacements pendulaires ne garantit pas, à lui seul, une croissance future des valeurs immobilières.
Il faut enfin distinguer la demande locative immédiate de la demande structurelle à long terme. Une ville peut présenter peu de logements disponibles aujourd’hui tout en connaissant un vieillissement prononcé, une diminution du nombre d’habitants ou des changements économiques susceptibles de modifier sa demande future.
Ces tendances apportent des éléments utiles à la sélection d’une commune, mais la valeur future d’un investissement dépend également des projets d’aménagement, de leur réalisation effective et des risques associés aux secteurs en développement.
À retenir pour décider où investir
- Une croissance démographique ou une annonce de transport ne garantit pas une hausse des prix : l’offre future de logements doit également être étudiée.
- Un projet d’aménagement est plus crédible lorsqu’il repose sur des procédures engagées, des autorisations identifiables et une réalisation observable.
- Les opportunités de valorisation doivent toujours être confrontées aux contraintes du terrain, aux risques naturels et industriels et aux règles d’urbanisme.
Comment repérer les zones en développement où l’immobilier peut encore prendre de la valeur ?
Pour repérer une zone immobilière susceptible de se valoriser, il faut identifier les transformations concrètes du territoire avant qu’elles ne soient pleinement intégrées aux prix. Les infrastructures de transport, les équipements publics, les créations d’emplois et les opérations d’aménagement constituent des indices à examiner. Leur intérêt dépend cependant de leur réalisation effective, de la demande locale et des contraintes environnementales.
Les projets structurants peuvent modifier l’attractivité d’un quartier. Une nouvelle desserte ferroviaire, l’extension d’un réseau de transports urbains, l’implantation d’un campus ou la création d’un équipement de santé peuvent changer les conditions d’accès à l’emploi et aux services.
Ces effets ne sont toutefois ni automatiques ni uniformes. Une infrastructure peut bénéficier davantage à certains secteurs qu’à d’autres, tandis que les nuisances associées aux travaux ou à l’exploitation peuvent réduire l’intérêt résidentiel de certaines parcelles.
Pour distinguer un développement réel d’une perspective spéculative, il est utile de suivre plusieurs étapes : l’annonce du projet, les procédures réglementaires, les autorisations, le financement lorsqu’il est documenté et le commencement effectif des travaux.
Les plans locaux d’urbanisme en révision, les zones d’aménagement concerté (ZAC), les enquêtes publiques et les documents des collectivités peuvent apporter des informations sur les transformations envisagées. Il faut cependant distinguer une orientation d’aménagement d’un projet définitivement autorisé.
Le marché immobilier apporte une deuxième catégorie d’indicateurs. Une augmentation des prix demandés ne prouve pas que les transactions se concluent aux mêmes niveaux. L’examen des ventes réalisées, de l’évolution des loyers effectivement observés et des conditions de location aide à confronter les annonces aux comportements du marché.
Le risque d’arriver trop tard doit également être pris en compte. Lorsqu’un projet est largement connu, une partie de sa valeur anticipée peut déjà se retrouver dans les prix. Les quartiers voisins ou les communes reliées à la même infrastructure méritent parfois une étude complémentaire, sans présumer qu’ils bénéficieront de la même dynamique.
Il est surtout indispensable de croiser le potentiel de valorisation avec les contraintes environnementales. Certaines extensions urbaines concernent des secteurs périphériques où l’exposition aux inondations, au retrait-gonflement des argiles ou à des installations industrielles doit être approfondie.
Un secteur peut ainsi présenter une amélioration réelle de son accessibilité et rester soumis à des restrictions importantes en matière de construction. Les coûts de fondation, les prescriptions de protection contre les inondations ou les limitations d’usage peuvent affecter l’équilibre économique d’un projet.
Une évaluation prospective doit donc réunir trois dimensions : la réalité du développement territorial, l’adéquation entre l’offre et la demande future, et la capacité physique et réglementaire du terrain à accueillir durablement l’usage envisagé.
Pour avancer dans un projet immobilier, la démarche la plus utile consiste à sélectionner quelques biens comparables, à documenter leurs risques à l’échelle parcellaire, puis à confronter leur prix, leurs contraintes et leurs perspectives territoriales. Les informations manquantes ou contradictoires doivent être éclaircies avant tout engagement contractuel.
Peut-on acheter un logement situé en zone inondable ?
Oui, l’exposition à un risque d’inondation n’interdit pas automatiquement la vente ou l’achat d’un logement existant. Il faut toutefois examiner les dispositions du PPRI lorsqu’il existe, les éventuelles prescriptions applicables au bâtiment et les conséquences d’une inondation. Les possibilités de transformation ou d’extension peuvent être limitées selon le secteur.
Un résultat Géorisques sans risque identifié garantit-il la sécurité d’un bien ?
Non. Les données publiques renseignent sur les aléas et les situations répertoriés, dans les limites de leur couverture et de leur précision. Elles ne constituent pas une expertise exhaustive de la parcelle ni du bâtiment. Des phénomènes locaux ou des vulnérabilités particulières peuvent nécessiter des investigations complémentaires.
Comment savoir si une maison a déjà subi une catastrophe naturelle ?
Il est possible de rechercher les arrêtés de reconnaissance de catastrophe naturelle concernant la commune, puis de demander au vendeur les informations disponibles sur les sinistres ayant affecté le bien, notamment ceux ayant donné lieu à une indemnisation relevant des obligations légales d’information. Un arrêté communal ne démontre pas, à lui seul, que la maison a été endommagée.
La présence d’une usine à proximité signifie-t-elle qu’un logement est dangereux ?
Non. Il faut identifier l’activité exercée, le régime réglementaire de l’établissement, les dangers considérés et les éventuels périmètres d’exposition. Une installation classée ou un site Seveso ne doit pas être évalué uniquement à partir de sa distance au logement. Les documents préfectoraux et les plans de prévention existants apportent des informations plus adaptées.
Faut-il faire intervenir un spécialiste avant d’acheter dans une zone exposée ?
Une expertise complémentaire peut être pertinente lorsque les documents officiels font apparaître un aléa important, que des dommages anciens sont visibles ou que le projet prévoit des travaux sensibles. Selon la situation, un professionnel compétent en bâtiment, géotechnique, hydraulique ou risques industriels peut aider à caractériser la vulnérabilité et les mesures envisageables. Cette intervention n’est pas systématiquement obligatoire pour toute acquisition.