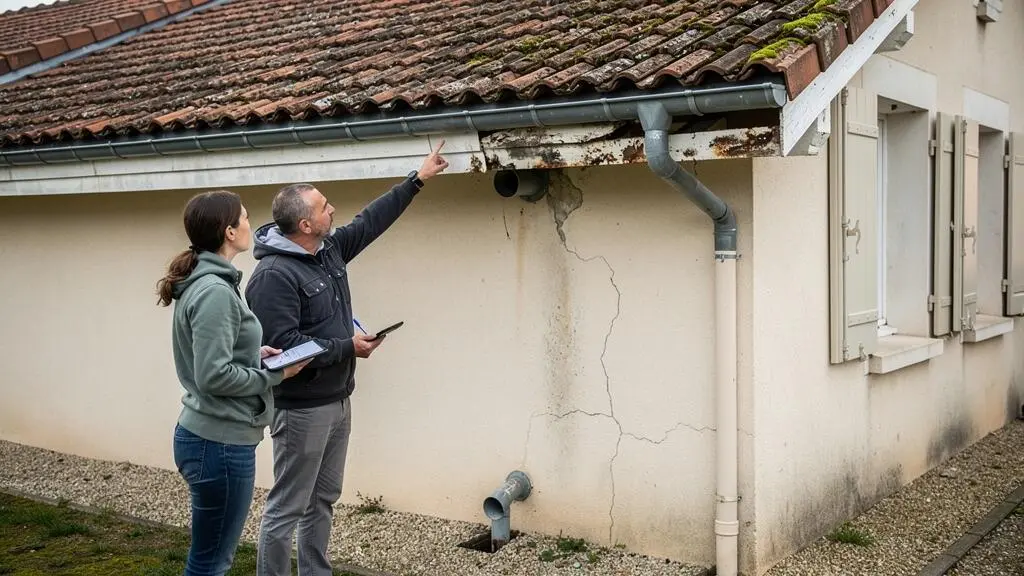
Estimer les frais d’entretien d’un logement avant de l’acheter consiste à identifier les équipements à maintenir, les réparations susceptibles de survenir et les remplacements à financer dans les prochaines années. Cette démarche permet de dépasser le seul prix d’acquisition pour mesurer l’effort financier nécessaire à la conservation du bien.
Une maison apparemment bien entretenue peut cacher une toiture vieillissante, des réseaux anciens ou un chauffage proche d’une intervention importante. À l’inverse, quelques défauts visibles ne traduisent pas nécessairement un besoin de rénovation coûteuse. L’enjeu consiste à distinguer les dépenses courantes, les travaux prévisibles et les risques encore incertains.
Pour un acheteur occupant, cette estimation protège le reste à vivre après les mensualités du crédit. Pour un investisseur, elle contribue à mesurer les dépenses restant à sa charge et la rentabilité prévisionnelle. L’analyse doit s’appuyer sur des visites attentives, des justificatifs d’entretien, des documents techniques et des devis adaptés au logement concerné.
L’essentiel pour anticiper l’entretien d’un logement
- Évaluer les composants du bâtiment et leur état réel plutôt que déduire les frais d’entretien de la seule surface habitable ou du prix d’achat.
- Prévoir trois enveloppes distinctes : entretien courant, renouvellements programmés et réserve pour réparations imprévues.
- Intégrer les dépenses futures au coût global du bien avant de signer, en vérifiant leur compatibilité avec les mensualités et la trésorerie disponible.
- Pourquoi une maison ancienne peut-elle coûter plus cher à entretenir qu’un appartement récent ?
- Quels petits défauts peuvent devenir des réparations coûteuses s’ils sont ignorés ?
- Quels postes vérifier avant d’acheter un logement nécessitant une rénovation importante ?
- Maison individuelle ou copropriété : laquelle demande le budget d’entretien le plus prévisible ?
- Quand remplacer chaudière, fenêtres ou toiture avant une panne coûteuse ?
- Comment calculer une réserve annuelle pour l’entretien d’un logement de 100 m² ?
- Comment prévoir un budget d’entretien annuel pour une maison de 120 m² ?
- Quels frais associés ajouter au prix d’un bien pour connaître son coût réel ?
Pourquoi une maison ancienne peut-elle coûter plus cher à entretenir qu’un appartement récent ?
Une maison ancienne peut coûter davantage à entretenir parce que son propriétaire finance seul la conservation de nombreux éléments : toiture, façades, canalisations, chauffage et aménagements extérieurs. Dans un appartement récent, certaines dépenses sont réparties entre copropriétaires. Toutefois, l’âge du bâtiment ne suffit pas à prévoir son coût d’entretien : son état et son historique restent déterminants.
La surface habitable constitue un indicateur incomplet. Deux logements de 100 m² peuvent présenter des besoins très différents selon leur configuration. Une maison possède généralement une enveloppe extérieure et des installations dont l’entretien incombe directement au propriétaire. Dans un immeuble collectif, les dépenses concernant les parties communes sont réparties selon les règles de copropriété.
Cette mutualisation ne signifie pas que les travaux collectifs sont moins coûteux dans toutes les situations. Elle modifie surtout leur répartition entre les propriétaires. Un remplacement d’équipement collectif, une réfection de toiture ou un ravalement peuvent occasionner des appels de fonds importants.
Dans l’ancien, il faut également examiner les rénovations successives. Le remplacement récent d’une chaudière ne garantit pas le bon état des canalisations, de l’isolation ou de la couverture. Des travaux réalisés ponctuellement peuvent laisser subsister des composants très anciens et difficiles à remplacer sans interventions connexes.
Reconstituer l’historique du logement permet de limiter cette incertitude. Les factures, les contrats d’entretien et les dates des interventions aident à identifier les équipements remplacés, les réparations répétées et les postes jamais rénovés.
L’Agence nationale pour l’information sur le logement recommande des vérifications techniques avant l’achat d’un logement ancien, notamment sur la toiture et l’installation électrique. Elle conseille, si possible, de se faire accompagner d’un professionnel pour apprécier l’état général du bien.
La comparaison entre maison ancienne et appartement récent doit donc porter sur les équipements réellement à entretenir, leur état et la part des dépenses supportée par chaque propriétaire.
Une maison ancienne correctement rénovée et régulièrement suivie peut présenter un budget maîtrisable. À l’inverse, un appartement récent doté d’équipements collectifs complexes peut entraîner des charges importantes. Les défauts visibles lors de la visite constituent alors une première piste pour apprécier les dépenses futures.
Quels petits défauts peuvent devenir des réparations coûteuses s’ils sont ignorés ?
Les petits défauts les plus préoccupants sont ceux qui peuvent laisser l’eau pénétrer dans le bâtiment, favoriser une dégradation progressive ou révéler un problème technique caché. Un joint défectueux, une gouttière obstruée ou une fuite discrète peuvent entraîner des réparations dépassant largement la remise en état initiale. La cause du défaut compte davantage que son apparence.
Lors d’une visite, une peinture cloquée, une trace sombre ou un élément légèrement déformé peuvent sembler secondaires. Pourtant, ces signes doivent être rapprochés de leur environnement : présence d’une fenêtre, proximité d’une canalisation, état de la couverture ou exposition aux intempéries.
Une gouttière mal entretenue peut, par exemple, provoquer des écoulements anormaux sur la façade. L’humidité peut alors affecter les revêtements extérieurs et, selon la configuration du bâtiment, certaines parties du mur. De même, une fuite de plomberie non détectée peut nécessiter la dépose de matériaux pour accéder à sa source.
Ces conséquences ne sont pas automatiques. Un défaut superficiel peut rester limité à un simple entretien, tandis qu’une petite dégradation visible peut être la manifestation d’un désordre étendu.
Pour examiner les anomalies sans tirer de conclusions hâtives, une première classification peut aider à organiser les vérifications.
| Situation | Exemples possibles | Action adaptée |
|---|---|---|
| Défaut esthétique | Peinture usée ou petite marque sans anomalie technique identifiée | Estimer la remise en état et vérifier l’absence d’autres signes |
| Réparation localisée probable | Joint détérioré ou élément de quincaillerie défaillant | Vérifier l’étendue du défaut et demander un chiffrage |
| Désordre potentiellement profond | Fissures évolutives suspectées, humidité persistante, déformation ou odeur inhabituelle | Faire rechercher l’origine par un professionnel compétent |
Cette grille n’établit aucun diagnostic. Une fissure, notamment, ne peut pas être jugée uniquement selon son aspect photographique ou sa largeur apparente. Son emplacement, son évolution et le comportement de la structure doivent être étudiés.
Avant de négocier un prix, mieux vaut comparer le coût de la réparation visible avec celui des investigations nécessaires. Repeindre un mur ne résout pas une infiltration active. Une contre-visite technique peut ainsi éviter de transformer une estimation superficielle en mauvaise surprise financière.
Lorsqu’une anomalie demeure inexpliquée, la bonne décision n’est pas nécessairement de renoncer au bien, mais de réduire l’incertitude avant tout engagement. Cette démarche devient particulièrement importante lorsque plusieurs postes de rénovation sont déjà prévus.
Quels postes vérifier avant d’acheter un logement nécessitant une rénovation importante ?
Avant d’acheter un logement à rénover, il faut examiner en priorité la structure, la toiture, l’humidité, l’électricité, la plomberie et l’assainissement. Ces postes peuvent entraîner des travaux lourds ou conditionner la réalisation d’autres interventions. La décoration, les revêtements et les équipements facultatifs doivent être chiffrés après les besoins techniques essentiels.
L’objectif n’est pas seulement de dresser une liste de travaux, mais d’identifier leurs dépendances. Une intervention sur un réseau encastré peut nécessiter la dépose de cloisons ou de sols. Une toiture dégradée peut imposer des réparations préalables avant l’aménagement des combles.
La hiérarchie des vérifications doit donc tenir compte des risques pour le bâtiment, de la sécurité et du nombre de corps de métier susceptibles d’être mobilisés.
- Structure et enveloppe : examiner les signes de mouvements, l’état apparent de la charpente, de la couverture, des façades et des évacuations d’eau.
- Réseaux techniques : vérifier les installations électriques, la plomberie, le chauffage et l’assainissement.
- Humidité et ventilation : rechercher les désordres visibles et vérifier les conditions de renouvellement de l’air.
- Performance énergétique : analyser l’isolation, les menuiseries et les équipements de chauffage pour envisager des travaux cohérents.
- Contraintes du projet : vérifier l’accessibilité du chantier et les éventuelles autorisations nécessaires.
Le dossier de diagnostic technique renseigne certains risques et caractéristiques réglementaires, mais ne constitue pas une expertise générale de l’état du bâtiment. Il doit être complété par les factures disponibles, les observations réalisées lors des visites et, si nécessaire, des examens spécialisés.
Pour les travaux énergétiques, France Rénov’ explique le rôle du DPE et de l’audit énergétique. L’audit propose des scénarios d’amélioration comprenant notamment des estimations de travaux et d’économies d’énergie. Ces estimations ne remplacent ni des devis d’entreprises ni une expertise structurelle.
Le chiffrage doit ensuite séparer trois catégories : les travaux indispensables avant occupation, ceux qui peuvent être réalisés ultérieurement et les améliorations facultatives. Pour chaque intervention importante, il faut intégrer les préparations de chantier, les éventuelles déposes, les reprises de finition et les difficultés d’accès.
Checklist des cinq vérifications avant de s’engager
- Relever les anomalies visibles dans chaque pièce et à l’extérieur, puis produire une fiche datée avec photographies et localisation des défauts.
- Rassembler les diagnostics, les factures disponibles et les documents techniques, puis établir un tableau des équipements dont l’état reste inconnu.
- Faire examiner les désordres significatifs par les professionnels compétents et conserver leurs observations ou rapports écrits.
- Demander des devis détaillés pour les interventions majeures, puis créer un budget distinguant travaux indispensables, différables et facultatifs.
- Vérifier les contraintes administratives et financières du projet, puis établir une synthèse indiquant le coût total prévisionnel et les incertitudes non levées.
Une marge financière doit également être envisagée pour les découvertes possibles pendant le chantier. Son montant doit dépendre de la qualité des investigations et de la nature des travaux, plutôt que d’un taux présenté comme universel.
Enfin, les contraintes d’urbanisme ou de copropriété peuvent modifier la faisabilité d’une transformation. Il est prudent de les examiner avant de considérer un devis comme directement réalisable.
Une acquisition devient plus facile à évaluer lorsque les travaux indispensables sont identifiés, chiffrés et compatibles avec le financement disponible. Pour un appartement, cette analyse doit aussi intégrer les décisions et les dépenses collectives de la copropriété.
Maison individuelle ou copropriété : laquelle demande le budget d’entretien le plus prévisible ?
Une copropriété peut offrir davantage de visibilité lorsque les charges, les équipements et les travaux collectifs sont correctement documentés. Une maison individuelle laisse généralement plus de liberté pour programmer les interventions, mais son propriétaire supporte seul les dépenses importantes. La prévisibilité dépend donc surtout de l’entretien passé et de la qualité de la planification, et non du seul type de logement.
Dans une maison, le propriétaire peut souvent choisir quand remplacer un équipement ou engager une intervention non urgente. Cette liberté facilite l’étalement de certaines dépenses. En revanche, une réfection importante de toiture ou une défaillance du chauffage ne peut pas être répartie entre plusieurs copropriétaires.
En copropriété, les travaux collectifs sont décidés selon les règles applicables à l’immeuble. Un copropriétaire participe aux dépenses selon la répartition prévue, même s’il n’a pas personnellement choisi le calendrier des interventions.
Pour évaluer cette situation, les documents disponibles sont essentiels. La fiche officielle sur l’achat d’un logement en copropriété présente notamment les informations relatives aux charges, aux procès-verbaux d’assemblée générale, au carnet d’entretien, au plan pluriannuel de travaux ou à son projet, ainsi qu’au fonds de travaux lorsqu’il existe.
Il faut distinguer les dépenses habituelles, les travaux votés et ceux qui sont seulement envisagés. Un projet de travaux ne constitue pas automatiquement une décision définitive, tandis qu’un chantier déjà voté peut avoir des conséquences financières proches pour l’acquéreur.
| Critère | Maison individuelle | Appartement en copropriété |
|---|---|---|
| Décision sur les travaux | Généralement prise par le propriétaire | Décision collective pour les parties communes |
| Financement des parties concernées | Supporté directement par le propriétaire | Réparti selon les règles de copropriété |
| Visibilité sur les interventions | Historique, inspection et calendrier personnel | Documents de copropriété et décisions collectives |
| Risque budgétaire | Réparation importante entièrement à financer | Appels de fonds et évolution des charges |
Des charges faibles ne garantissent pas un entretien économique. Elles peuvent refléter un immeuble simple et bien suivi, mais aussi des interventions repoussées. Le montant du fonds de travaux et la situation financière de la copropriété doivent être rapprochés des besoins futurs, sans supposer que toutes les dépenses seront couvertes.
Le choix le plus rassurant est celui pour lequel les dépenses potentielles sont suffisamment documentées et supportables. Une fois cette visibilité obtenue, il reste à prévoir le renouvellement des équipements dont l’entretien ne pourra pas être prolongé indéfiniment.
Quand remplacer chaudière, fenêtres ou toiture avant une panne coûteuse ?
Le remplacement d’une chaudière, de fenêtres ou d’une toiture doit être envisagé lorsque leur état, leurs défaillances répétées ou leurs performances rendent la poursuite de l’entretien peu pertinente. L’ancienneté fournit un signal de vigilance, mais ne constitue pas à elle seule une date de remplacement. Une évaluation technique permet d’arbitrer entre réparation, maintenance et renouvellement.
Avant de programmer une dépense importante, il faut réunir les informations disponibles : date d’installation, rapports d’entretien, réparations effectuées et anomalies constatées. Une défaillance isolée peut justifier une réparation localisée, tandis que des pannes récurrentes peuvent indiquer qu’il devient utile d’étudier un remplacement.
Pour une chaudière, l’analyse doit porter sur son état, ses conditions de fonctionnement, les interventions passées et les besoins réels du logement. Une rénovation de l’isolation ou une amélioration de l’étanchéité à l’air peut modifier les besoins de chauffage. Le dimensionnement d’un nouvel équipement doit donc être envisagé en cohérence avec le projet énergétique.
Pour les fenêtres, une difficulté de fermeture, un joint défectueux ou des infiltrations localisées peuvent parfois être traités sans remplacer l’ensemble des menuiseries. La décision dépend notamment de l’état des cadres, de la nature du vitrage, de la disponibilité des pièces et du coût des réparations.
Concernant la toiture, des interventions ponctuelles peuvent suffire lorsque le désordre est circonscrit et que les autres éléments sont en bon état. En présence de dégradations répétées ou étendues, une inspection de la couverture et de ses composants devient nécessaire avant de définir la nature des travaux.
L’arbitrage économique peut s’organiser autour de quatre questions :
- Quel est le coût de la réparation envisagée et que permet-elle réellement de résoudre ?
- Quelle est la probabilité d’une nouvelle intervention, compte tenu des observations du professionnel ?
- Comment les dépenses de fonctionnement pourraient-elles évoluer après un remplacement ?
- Quelles seraient les conséquences d’une panne ou d’une dégradation supplémentaire ?
Il est aussi pertinent de coordonner certains chantiers. Une intervention importante sur la couverture peut offrir l’occasion d’examiner l’isolation des combles. À l’inverse, regrouper des travaux sans nécessité technique peut mobiliser inutilement de la trésorerie.
Un calendrier de renouvellement doit classer les équipements par priorité : sécurité, protection du bâtiment, risque de panne, état observé et coût estimé. Les échéances restent révisables lorsque de nouveaux constats techniques sont disponibles.
L’objectif n’est pas de remplacer préventivement chaque composant ancien, mais d’éviter qu’une intervention prévisible devienne une urgence financière. Ces échéances peuvent ensuite être transformées en provisions annuelles adaptées au logement.
Comment calculer une réserve annuelle pour l’entretien d’un logement de 100 m² ?
Pour calculer une réserve annuelle d’entretien d’un logement de 100 m², il faut recenser les composants à renouveler, estimer leur coût et déterminer le temps disponible pour financer chaque intervention. La provision annuelle correspond alors, pour chaque poste, au montant restant à constituer divisé par le nombre d’années envisagées. L’entretien courant et les imprévus doivent être budgétés séparément.
La surface de 100 m² sert à définir le logement étudié, mais ne suffit pas à déterminer les dépenses. Une maison et un appartement de même superficie peuvent avoir des responsabilités d’entretien différentes. De même, une toiture en bon état et une toiture nécessitant des réparations prochaines n’impliquent pas la même provision.
Il est donc préférable de partir de l’état des composants et des devis plutôt que d’appliquer mécaniquement un pourcentage du prix immobilier. Un logement acheté à un prix élevé n’exige pas nécessairement davantage d’entretien qu’un bien moins coûteux mais dégradé.
Le budget doit comprendre trois enveloppes distinctes :
- Entretien courant : dépenses régulières de maintenance, contrôles et petites interventions.
- Renouvellements prévisibles : épargne constituée pour les composants dont le remplacement est anticipé.
- Réserve de sécurité : trésorerie disponible pour faire face aux défaillances et réparations qui n’ont pas pu être programmées.
Voici un scénario pédagogique entièrement hypothétique pour une maison de 100 m². Les montants et échéances sont choisis uniquement pour illustrer le calcul : ils ne constituent ni des prix de marché ni des durées de vie recommandées.
Exemple de calcul d’une provision pour une maison de 100 m²
Un acheteur envisage de constituer des réserves pour trois interventions. Il ne dispose, dans cet exemple, d’aucune épargne déjà affectée à ces postes.
| Poste | État supposé | Coût hypothétique | Horizon supposé | Provision annuelle |
|---|---|---|---|---|
| Chauffage | Fonctionnel, renouvellement envisagé | 6 000 € | 6 ans | 1 000 € |
| Menuiseries | Réfection différable | 8 000 € | 8 ans | 1 000 € |
| Couverture | Intervention future à anticiper | 12 000 € | 12 ans | 1 000 € |
Dans ce scénario, la somme à provisionner atteint 3 000 € par an, soit 250 € par mois, uniquement pour les trois renouvellements prévus. L’entretien courant et la réserve de sécurité viennent en supplément.
La formule de base est la suivante : provision annuelle d’un poste = montant restant à financer ÷ nombre d’années disponibles. Si une épargne spécifique existe déjà, elle doit être déduite du montant estimé avant de calculer la somme restant à constituer.
Il faut toutefois distinguer le calcul financier de la capacité réelle d’épargne. Un acheteur qui prévoit 250 € par mois dans cet exemple doit vérifier que cette somme reste disponible après les échéances du crédit, les charges, les dépenses courantes et les autres engagements.
Les hypothèses doivent également être actualisées. Les devis peuvent évoluer, une réparation peut devenir plus urgente et certains équipements peuvent finalement rester utilisables plus longtemps que prévu. Des scénarios avec interventions avancées ou différées permettent de mesurer ces variations.
Enfin, il faut éviter tout double comptage : si un remplacement est déjà couvert par une provision spécifique, son coût ne doit pas être ajouté une seconde fois aux dépenses annuelles prévisionnelles.
Cette méthode permet de transformer des dépenses irrégulières en effort d’épargne planifié. Elle reste applicable à un logement plus grand, à condition de réexaminer ses caractéristiques et de ne pas augmenter artificiellement tous les postes au prorata de la surface.
Comment prévoir un budget d’entretien annuel pour une maison de 120 m² ?
Pour prévoir le budget annuel d’entretien d’une maison de 120 m², il faut inventorier ses équipements, ses surfaces extérieures, ses installations techniques et les interventions nécessaires au cours de l’année. Les dépenses régulières doivent être distinguées des renouvellements futurs et des imprévus. La superficie constitue un repère, mais la configuration réelle de la maison détermine les besoins.
Une maison de plain-pied et une maison à plusieurs niveaux peuvent présenter des surfaces de toiture, des accès et des contraintes d’entretien différents malgré une surface habitable identique. Le nombre de salles d’eau, le système de chauffage, la présence d’une cave, d’un jardin ou de dépendances modifient également les postes à suivre.
Une augmentation de 100 à 120 m² habitables ne conduit donc pas nécessairement à une augmentation proportionnelle de chaque dépense. Certains contrats concernent un équipement unique, tandis que d’autres interventions dépendent du nombre de composants ou de leur surface réelle.
Pour établir un budget, les factures du vendeur et les contrats de maintenance disponibles constituent des points de départ. Il faut ensuite examiner les dépenses qui ne sont pas documentées ou qui n’ont pas été engagées récemment.
| Poste | Éléments à vérifier | Base de chiffrage |
|---|---|---|
| Chauffage et ventilation | Équipements, contrôles et maintenance nécessaires | Contrats, factures et devis |
| Plomberie et sanitaires | Petites réparations et équipements à surveiller | Historique des interventions |
| Toiture et évacuation des eaux | État des gouttières, accès et besoins d’entretien | Inspection et devis adaptés |
| Extérieurs | Jardin, clôtures, accès et dépendances | Prestations ou coût des fournitures |
| Maintenance courante | Consommables et réparations limitées | Dépenses réellement constatées |
La situation géographique et l’environnement immédiat peuvent modifier ce budget. Une végétation proche du bâtiment, une forte exposition aux intempéries ou des équipements difficiles d’accès peuvent rendre certaines interventions plus fréquentes ou plus complexes.
Les tâches réalisées par le propriétaire ne sont pas nécessairement gratuites. Les fournitures, les outils et le temps consacré à l’entretien doivent être pris en compte lorsqu’ils influencent réellement la comparaison entre deux biens ou entre entretien personnel et prestation professionnelle.
Après l’acquisition, un tableau de suivi doit comparer le budget prévu et les dépenses réellement engagées. Chaque écart peut être expliqué : réparation exceptionnelle, entretien initialement oublié, évolution d’un contrat ou apparition d’un besoin durable.
Une dépense ponctuelle ne doit pas être automatiquement reconduite tous les ans. À l’inverse, plusieurs interventions similaires peuvent signaler un composant dont le remplacement doit être étudié.
Un budget fiable se construit donc progressivement, avec les justificatifs disponibles avant l’achat puis les dépenses effectivement observées. Une fois ces coûts d’entretien identifiés, ils doivent être rapprochés des autres frais associés à l’acquisition et à la détention du logement.
À retenir avant de comparer le coût réel de deux biens
- Le prix affiché n’indique pas à lui seul le capital nécessaire pour acquérir, remettre en état et conserver un logement.
- Les dépenses initiales doivent être séparées des charges récurrentes et des provisions pour futurs travaux.
- Un achat doit rester financièrement supportable même si une réparation importante intervient plus tôt que prévu.
Quels frais associés ajouter au prix d’un bien pour connaître son coût réel ?
Pour connaître le coût réel d’un logement, il faut ajouter au prix d’achat les frais d’acquisition, les éventuels honoraires à la charge de l’acheteur, les frais de financement et les travaux nécessaires. Il faut ensuite prévoir les charges annuelles, les assurances, les impôts applicables, l’entretien et les renouvellements futurs. Ces dépenses doivent être analysées séparément pour éviter les doubles comptes.
Le coût initial correspond à la trésorerie et au financement nécessaires pour devenir propriétaire et rendre le logement utilisable. Il peut comprendre les frais d’acquisition, les frais liés au crédit, les travaux indispensables avant occupation, le déménagement et l’aménagement.
Il convient de distinguer ces sommes des charges de détention qui se répètent après l’acquisition. La taxe foncière, les primes d’assurance, les charges de copropriété lorsqu’elles existent, les consommations énergétiques et les dépenses d’entretien doivent entrer dans le budget du propriétaire.
Les conseils de l’ANIL pour préparer son budget de propriétaire invitent notamment à examiner les mensualités, les assurances, les charges de fonctionnement et les impôts locaux applicables. L’ANIL propose également un accompagnement et des outils pour analyser les conditions financières d’une acquisition.
Pour un investissement locatif, l’analyse doit être affinée. Certaines charges peuvent être récupérées auprès du locataire selon les règles applicables, tandis que d’autres restent à la charge du bailleur. Les frais de gestion, la vacance locative, les travaux et les dépenses non récupérables influencent les flux de trésorerie et la rentabilité nette prévisionnelle.
La comparaison de deux logements doit se faire sur une même période et avec des hypothèses cohérentes. Le coût d’achat et les travaux initiaux doivent être distingués du coût de financement, des charges futures et des dépenses de renouvellement.
Comparaison hypothétique de deux logements sur cinq ans
Deux logements fictifs sont comparés sur une période identique. Les montants ci-dessous sont des hypothèses pédagogiques, sans valeur de référence pour le marché français. Les frais de financement, la fiscalité, les éventuels revenus locatifs et la valeur de revente ne sont pas inclus dans ce calcul simplifié.
| Poste | Bien A | Bien B |
|---|---|---|
| Prix d’achat | 180 000 € | 200 000 € |
| Frais initiaux hypothétiques | 14 000 € | 15 000 € |
| Travaux avant occupation | 25 000 € | 5 000 € |
| Charges et entretien sur cinq ans | 20 000 € | 12 000 € |
| Renouvellements prévus sur la période | 10 000 € | 3 000 € |
| Total des montants retenus | 249 000 € | 235 000 € |
Dans ce scénario, le bien A coûte 20 000 € de moins à l’achat mais entraîne un total prévisionnel supérieur de 14 000 € sur les postes retenus. Ce total correspond à une somme de décaissements hypothétiques, et non à une mesure du coût économique net de propriété : il ne tient notamment pas compte de la valeur patrimoniale conservée ni d’une éventuelle revente.
Pour une résidence principale, le calcul doit ensuite être confronté aux revenus et aux autres dépenses du ménage afin d’évaluer le reste à vivre. Pour un investissement, il faut établir les revenus locatifs nets des dépenses pertinentes, puis examiner les besoins de trésorerie et les critères de rentabilité retenus.
Un scénario défavorable doit aussi être testé : que se passerait-il si un remplacement important devait être avancé ou si plusieurs réparations survenaient pendant la même année ? Si la réponse implique un financement supplémentaire difficile à supporter, le prix négocié, le programme de travaux ou le projet d’achat doivent être réexaminés.
Avant de signer, établissez un tableau réunissant les frais initiaux, les dépenses annuelles, les renouvellements prévisibles et la réserve pour imprévus. Faites confirmer les postes techniques incertains, actualisez les montants avec les devis disponibles et vérifiez que le budget demeure supportable dans plusieurs scénarios. Cette synthèse permettra de comparer les biens sur leur coût réel et de négocier en connaissance des dépenses à venir.
Peut-on estimer les frais d’entretien sans disposer de toutes les factures du vendeur ?
Oui, mais l’estimation sera moins précise. Il faut alors inventorier les équipements, examiner leur état apparent, demander les documents techniques disponibles et faire établir des devis pour les postes importants. Les dépenses non documentées doivent être signalées comme incertaines plutôt que considérées comme nulles.
Faut-il constituer la réserve d’entretien avant de commencer à rembourser son crédit immobilier ?
Il est préférable d’intégrer les besoins d’entretien au plan financier dès la préparation de l’achat. Le calendrier de constitution de la réserve dépend de la trésorerie disponible et de l’urgence des interventions prévisibles. Un équipement susceptible de nécessiter une réparation rapide justifie une attention particulière, car une épargne alimentée progressivement peut ne pas suffire à financer une dépense immédiate.
Les diagnostics immobiliers suffisent-ils pour estimer les réparations futures ?
Non. Les diagnostics réglementaires couvrent des domaines définis et ne constituent pas une expertise technique exhaustive. Le DPE et l’audit énergétique renseignent notamment la performance énergétique et les travaux d’amélioration possibles, mais ne permettent pas de conclure seuls sur l’état complet de la structure, de la toiture ou des réseaux. Des vérifications complémentaires peuvent être nécessaires.
Comment éviter de compter deux fois les travaux dans son budget immobilier ?
Chaque intervention doit apparaître dans une catégorie financière clairement définie. Un remplacement déjà prévu dans le budget de travaux initial ne doit pas être ajouté à la provision de renouvellement pour la même échéance. De même, un montant épargné en prévision d’une réparation ne constitue pas une seconde dépense lorsqu’il est utilisé pour payer cette réparation. Il faut distinguer la constitution de la trésorerie et son utilisation effective.
Une maison récemment rénovée peut-elle encore nécessiter un budget d’entretien important ?
Oui. Une rénovation peut ne concerner qu’une partie du logement. Des fenêtres neuves ou un chauffage remplacé ne garantissent pas le bon état des canalisations, de la couverture ou des aménagements extérieurs. Il faut donc vérifier le périmètre exact des interventions, consulter les justificatifs disponibles et examiner les composants qui n’ont pas été rénovés.